Hazelmint Finanzas 50+ Hazelmint Finanzas 50+
Guía para Argentina

Finanzas personales después de los 50 en Argentina

Por dónde empezar

Primero el orden, después las herramientas

Llegar a los 50 con un ingreso estable no significa tener todo resuelto. Tampoco significa que haya que convertirse en experto en mercados. La mayoría de las consultas que recibimos tienen que ver con lo mismo: si el haber jubilatorio va a alcanzar, cómo ordenar los gastos fijos cuando la inflación corre más rápido que la movilidad previsional, y qué hacer con los ahorros en pesos para que no pierdan valor mientras se los necesita disponibles.

Esta guía está pensada para personas de Argentina que están cerca del retiro, ya jubiladas, o que acompañan a un familiar mayor en esas decisiones. No vendemos productos financieros ni prometemos rendimientos. Explicamos cómo funcionan el SIPA, la PUAM, el bono previsional, el aguinaldo, las cuentas remuneradas y las herramientas patrimoniales como el testamento, el usufructo y la hipoteca inversa, con el nivel de detalle que sirve para decidir.

Por qué la conversación cambia después de los 50

El objetivo

Acumular deja de ser la meta. Ahora importa proteger lo que ya existe.

Antes aportes, después flujo
La edad no alcanza

Un hogar de 55 años en Córdoba o Rosario no necesita la misma estrategia que uno de 75 en Mar del Plata.

Cambian salud y familia
Lo que se mantiene

Saber cuánto entra, cuánto sale y cuánto queda disponible para imprevistos.

Un orden mensual

Antes de los 50, la mayoría de las decisiones financieras apuntan a acumular: pagar un crédito, sumar aportes, quizás comprar una vivienda. Después de esa edad, el foco se mueve hacia proteger lo que ya existe y hacia asegurar un flujo mensual previsible. Ese cambio de objetivo modifica qué instrumentos tienen sentido y cuáles no.

En Argentina, además, hay una capa extra de complejidad: los haberes se actualizan por inflación, pero con rezago. Eso significa que entre el momento en que suben los precios y el momento en que se ajusta el ingreso hay una brecha que se siente en el bolsillo. Entender esa mecánica es el primer paso para no planificar sobre supuestos equivocados.

Un mes de marzo se vive con precios de marzo y un ingreso fijado en enero. Ese hueco es el que la mayoría intenta cubrir sin nombrarlo.

La movilidad previsional se ajusta por inflación con rezago. Para quien cobra todos los meses, la consecuencia es una pérdida de poder adquisitivo que se acumula mientras el ajuste no se aplica. No se resuelve con una fórmula mágica: se planifica con un margen.

Qué ingresos puede esperar una persona mayor en Argentina

El mapa de ingresos en la vejez argentina tiene varias piezas. La principal suele ser la jubilación contributiva del SIPA, que depende de los años de aportes y de los salarios declarados. Cuando esos aportes no alcanzan, aparece la PUAM como prestación no contributiva, con un haber y un bono que se informan públicamente mes a mes.

Ingreso base

Jubilación contributiva del SIPA — depende de años de aportes y de salarios declarados.

Mensual y previsible
Piso no contributivo

PUAM — prestación no contributiva para quienes no reúnen los aportes suficientes.

Se compara con el mínimo
Refuerzos

Bono previsional y bonos de fin de año — para los haberes más bajos, según el período.

Afecta el mes puntual
Cobro doble

Aguinaldo — se cobra dos veces al año y sirve para cubrir gastos estacionales.

Dos veces al año
Fuera del sistema

Alquileres, venta de un bien, ayuda familiar y trabajos puntuales. Estabilidad distinta a la de un haber.

Se interrumpen
Lo que no reemplazan

Ninguno de esos refuerzos reemplaza una movilidad plena, aunque todos afectan el ingreso efectivo del mes.

Conviene mirarlos aparte
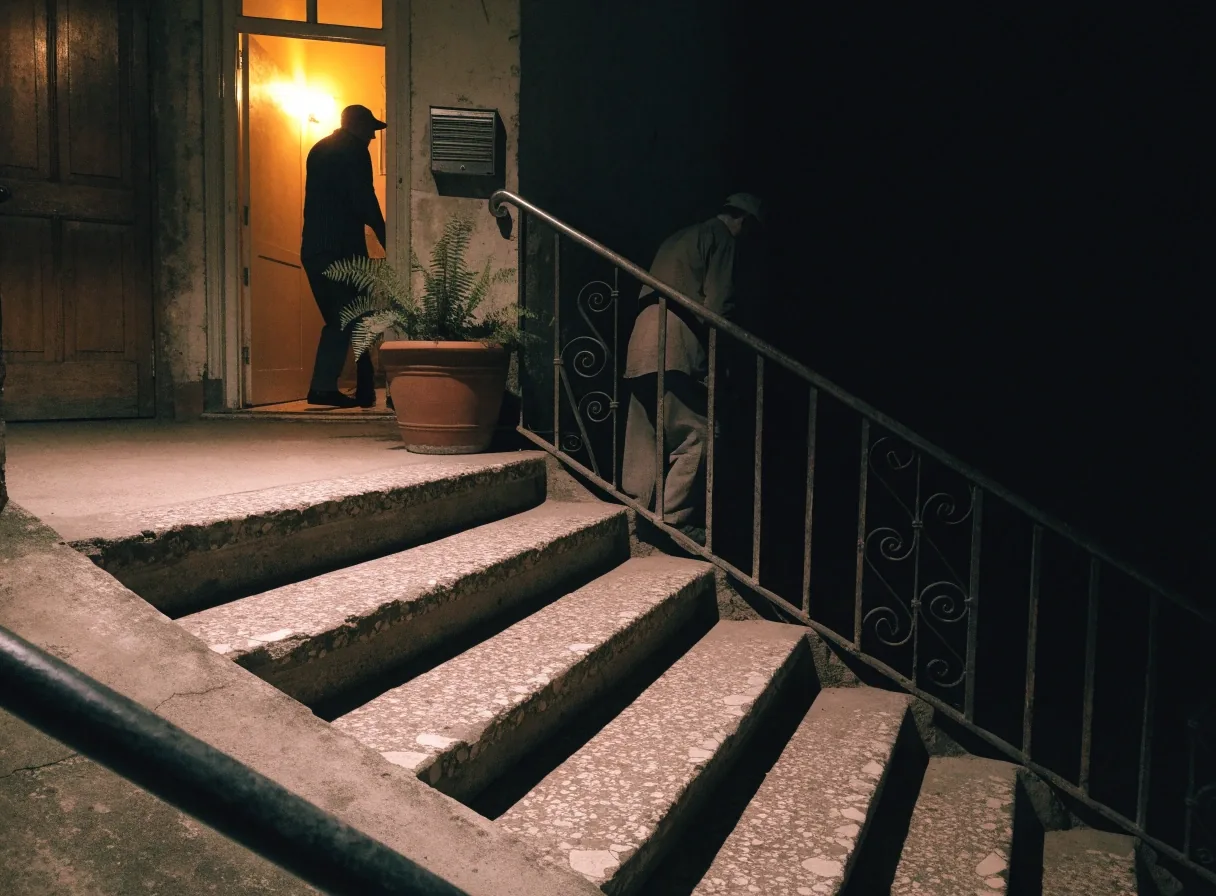
Descanso iluminado de una escalera en un edificio antiguo de Buenos Aires, de noche

Muchas personas mayores de 50 tienen su patrimonio concentrado en la vivienda.

Eso da seguridad habitacional, pero deja poco margen líquido. Cuando el ingreso mensual no alcanza y la casa es el principal activo, aparecen preguntas sobre cómo convertir parte de ese valor en dinero sin perder el lugar donde vivir.

Consultar sobre patrimonio y vivienda

Cómo leer la movilidad previsional sin sorpresas

La movilidad es el mecanismo por el cual los haberes se ajustan. En 2026 el SIPA siguió la lógica de ajuste por inflación con rezago, lo que en la práctica significa que el aumento llega después de que los precios ya subieron.

Vale la pena seguir las fechas de aumento y compararlas con los precios de la canasta básica. No hace falta llevar una planilla compleja: alcanza con anotar el haber cobrado y el gasto principal del mes. Con tres o cuatro meses de registro ya se ve el patrón, y ese patrón es la base de cualquier decisión posterior.

Lo que se ajusta El haber nominal, por inflación
Cuándo llega Después de que los precios ya subieron
La brecha Poder adquisitivo que se acumula hacia abajo
Cómo se cubre Con margen planificado y fondo de emergencia

Esto no se resuelve con una fórmula mágica. Se resuelve entendiendo el desfase y planificando con un margen. Si el haber de marzo se calcula sobre una inflación de enero, el mes de marzo se vive con precios de marzo y un ingreso de enero. Ese hueco es el que muchas familias intentan cubrir con ahorros o con el bono.

Leer sobre el SIPA y la movilidad
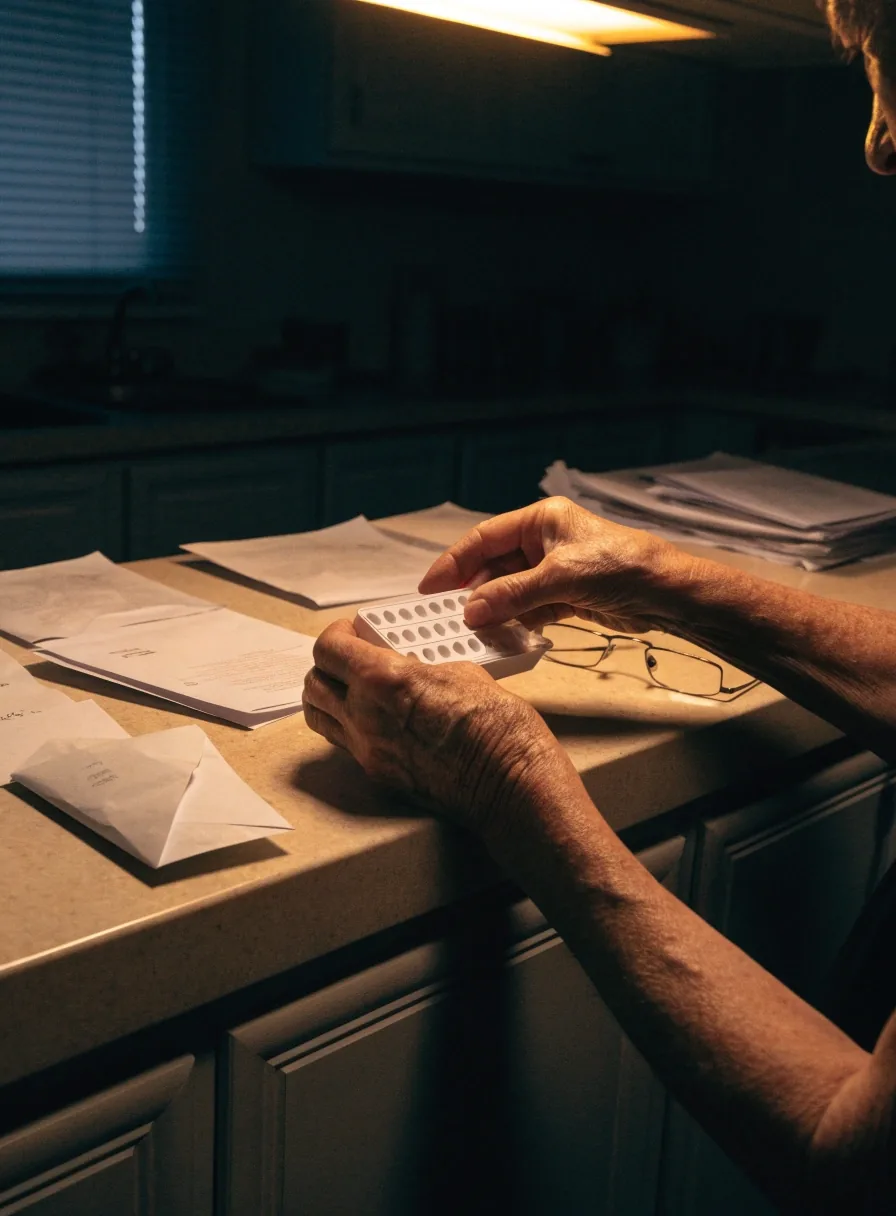
Manos mayores ordenando medicamentos, sobres y anteojos sobre una mesada de cocina de noche

El presupuesto de un hogar que ya no tiene ingresos elásticos

Cuando el ingreso es fijo, el presupuesto deja de ser una herramienta de optimización y pasa a ser una herramienta de defensa. La pregunta ya no es cómo gastar mejor, sino cómo evitar que un gasto imprevisto rompa el mes.

Ahí entran tres bloques: vivienda y expensas, alimentación y medicamentos, y servicios. Los medicamentos merecen un párrafo aparte. Para muchos hogares mayores representan una porción del gasto que crece con la edad y que no siempre está cubierta del todo por la cobertura médica. Comparar opciones de cobertura, revisar qué prestaciones incluye cada una y consultar por programas de acceso a medicamentos puede liberar una suma mensual significativa.

Después están los gastos estacionales: vacaciones, fiestas, cumpleaños, reparaciones. No son mensuales, pero existen. Reservar una parte del aguinaldo o del bono de fin de año para cubrirlos evita recurrir a deuda o a vender un ahorro en el peor momento.

Revisar salud y presupuesto después de los 50

Ahorro en pesos: liquidez antes que rendimiento

Para un hogar maduro, la prioridad del ahorro no suele ser maximizar rendimiento. Es tener el dinero disponible cuando se necesita, sin perder demasiado valor en el camino.

El fondo de emergencia

Cubrir un gasto grande sin desarmar el resto del plan

Un problema de salud, una reparación de la vivienda, un viaje por un familiar enfermo. La recomendación habitual es tener entre tres y seis meses de gastos fijos disponibles, aunque en la práctica cada hogar define su número según su estabilidad.

Conviene separar ese fondo del resto: una parte en cuenta remunerada para disponibilidad inmediata, y otra en instrumentos que se puedan mover rápido sin comisiones altas. Lo que no conviene es dejar pesos inactivos durante meses en una cuenta sin rendimiento, porque la inflación los erosiona mientras esperan.

Ver cómo ordenar el ahorro en pesos
Disponibilidad

Una cuenta remunerada paga un rendimiento por el saldo y permite retirar cuando haga falta. Para el fondo de emergencia, esa disponibilidad importa más que la tasa.

Antes de elegir

Si el dinero no se va a usar en el corto plazo, conviene evaluar cuánto tarda el rescate, qué comisiones tiene y si el saldo puede retirarse sin aviso previo.

Patrimonio: vivienda, herencia y decisiones de largo plazo

Tres herramientas para ordenar la casa y el después

El usufructo permite usar un bien sin ser dueño pleno y suele usarse en acuerdos familiares para proteger a un adulto mayor. La hipoteca inversa, en Argentina, no es un instrumento masivo ni extendido como en otros mercados: su viabilidad depende del marco legal y del desarrollo del mercado, así que conviene tratarla como una idea a evaluar con cuidado, no como una solución lista para usar.

El testamento es la otra pieza. No es un trámite para gente con grandes fortunas, es una forma de dejar la voluntad clara y reducir conflictos. Un patrimonio modesto o medio también se ordena mejor con un testamento que sin él, y hacerlo a tiempo evita que la familia improvise en el momento más difícil.

Consultar sobre patrimonio y vivienda
Usufructo
Usar un bien sin ser dueño pleno. Se acuerda dentro de la familia.
Hipoteca inversa
Depende del marco legal y del mercado. Se evalúa con cuidado, caso por caso.
Testamento
Aplica a patrimonios modestos y medios. Ordena la voluntad por escrito.

Cobertura médica y gastos de salud después de los 50

Con la edad, la cobertura médica pasa de ser un gasto secundario a ser una de las líneas más pesadas del presupuesto. Las opciones van desde una obra social o prepaga hasta planes específicos para jubilados, y cada una tiene costos, prestaciones y tiempos de cobertura distintos. Compararlas requiere leer las condiciones, no solo el precio.

Período de carencia

Los meses que hay que esperar antes de acceder a ciertas prestaciones. Cambiar de cobertura sin revisarlo puede dejar a una persona sin atención justo cuando la necesita.

Preguntar antes de decidir

Qué está cubierto desde el primer mes y qué queda sujeto a espera. Conviene pedirlo explícitamente, no deducirlo del folleto.

Copago de medicamentos

Dos coberturas con la misma cuota pueden tener costos muy distintos en la práctica. Revisar la lista de medicamentos propios contra la cobertura ofrecida es más útil que comparar folletos.

Ver la guía de salud y presupuesto

Qué decisiones conviene tomar antes del retiro y cuáles después

Antes del retiro

Las decisiones previas tienen más margen de acción: se puede ajustar la cantidad de aportes, evaluar si conviene seguir trabajando algunos años, ordenar deudas.

Para quien está a pocos años del retiro, revisar los años de aportes declarados es un paso concreto. Si el número no alcanza para una jubilación del régimen general, conviene conocer la PUAM y otras vías antes, no después.

Después del retiro

El margen se reduce y las decisiones se vuelven más defensivas: proteger el ingreso existente, evitar riesgos innecesarios, sostener la cobertura.

No se trata de resignarse a no hacer nada. Se trata de elegir el momento correcto para cada movimiento: ordenar un testamento, definir el fondo de emergencia o revisar una cobertura médica rinden más cuando se hacen con tiempo.

Errores frecuentes que vemos en consultas

Tres patrones que se repiten. Reconocerlos antes de que ocurran cuesta menos que corregirlos después.

Planificar con el haber de hoy ▾

La movilidad con rezago hace que el haber real baje entre ajustes, y quien no lo tiene en cuenta se encuentra con un mes que no cierra. Planificar sobre el haber actual, con margen, evita esa sorpresa.

Dejar todo el ahorro en un solo lugar ▾

Concentrar los pesos en una cuenta sin rendimiento o inmovilizarlos en un instrumento que no se puede rescatar rápido reduce la capacidad de respuesta ante un imprevisto. Separar disponibilidad inmediata del resto ayuda.

Postergar las conversaciones familiares ▾

Herencia, usufructo o uso de la vivienda son temas incómodos y por eso se dejan para después. Cuanto más tarde se dan, menos opciones quedan sobre la mesa. Hablarlos a tiempo es parte de la planificación patrimonial.

Preguntas que llegan todas las semanas

¿Cómo me alcanza la jubilación si los precios suben más rápido que mis haberes? ▾

Es la pregunta más frecuente. La movilidad previsional se ajusta por inflación con rezago, así que entre un aumento y el siguiente el haber real baja. La estrategia práctica es planificar con un margen sobre el haber actual, no con el haber del mes en que subió, y usar el fondo de emergencia para cubrir la brecha en los meses más ajustados.

¿Conviene ahorrar en pesos, en dólares o en algo que pueda mover rápido? ▾

Depende del objetivo. Para el fondo de emergencia, lo importante es la liquidez: una cuenta remunerada permite retirar cuando hace falta y a la vez paga un rendimiento por el saldo. Para montos que no se van a usar en el corto plazo, otras opciones pueden tener sentido, pero siempre conviene evaluar cuánto tarda el rescate y qué comisiones tiene.

¿Qué pasa si no llego con los aportes para jubilarme por el régimen general? ▾

Existe la PUAM, una prestación no contributiva para personas mayores que no reúnen los aportes suficientes. Tiene un haber y un bono que se informan públicamente y suele compararse con la jubilación mínima. Conviene conocerla antes del retiro para saber qué piso de ingresos puede esperar y planificar en consecuencia.

Entender la PUAM paso a paso

Cómo usar esta guía

Las páginas de este sitio están organizadas por tema. Empiece por la duda que más pesa hoy y siga el orden que le sirva.

Cada página se actualiza cuando cambian los datos que la sostienen: valores de haberes, bonos, condiciones legales. No publicamos proyecciones ni promesas. Publicamos explicaciones y criterios para que cada lector decida con la información disponible.

Sistema previsional

Jubilación SIPA y movilidad explica cómo se ajustan los haberes y qué mirar cada mes.

Leer
Sin aportes suficientes

PUAM: pensión universal responde qué piso de ingresos ofrece y cómo se compara con la jubilación mínima.

Leer
Refuerzos del mes

Bonos y complementos de ingreso ordena bono previsional, aguinaldo y bonos de fin de año.

Leer
Día a día

Ahorro y liquidez en pesos y Salud y presupuesto después de los 50 cubren el orden de lectura cuando el problema es el mes.

Leer
Patrimonio

Patrimonio, vivienda y familia reúne usufructo, testamento e hipoteca inversa con sus límites.

Leer

Si un dato de esta guía quedó desactualizado, escríbanos.

Esa devolución es la que mantiene la guía útil para el próximo lector. También puede escribirnos si prefiere una consulta directa sobre su caso: leemos todos los mensajes y respondemos en horario de atención.

Dirección
Av. Corrientes 1248, C1043AAZ Buenos Aires, Argentina
Teléfono
+54 11 5368 2947
Atención
Lunes a Viernes: 9:00–18:00